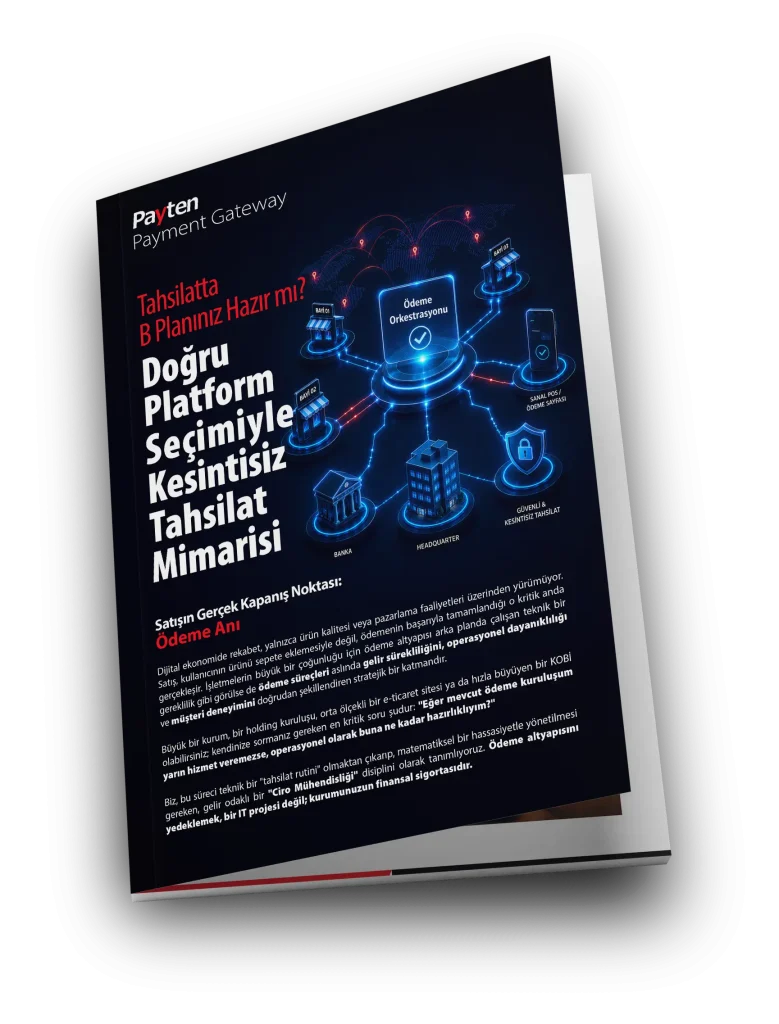
Ödeme geçidi (payment gateway), müşteri ile tek bir finansal kurum (banka veya e-para kuruluşu) arasındaki kredi kartı verilerini şifreleyerek ileten ve işlemin onaylanıp onaylanmadığını bildiren dijital bir köprüdür. Ödeme orkestrasyonu ise, birden fazla ödeme geçidini, sanal POS’u ve alternatif ödeme yöntemini tek bir API çatısı altında birleştiren; işlemleri dinamik kurallarla en kârlı ve aktif kanala dağıtan üst düzey bir yönetim katmanıdır. Kurumsal firmalar, tek bir altyapının getirdiği kısıtlamalardan kurtulup esneklik, yedeklilik ve operasyonel verimlilik sağlamak için orkestrasyon mimarisine geçiş yaparlar.
Büyüme evresindeki bir girişimin tek bir sanal POS ile yola çıkması makul bir başlangıçtır. Ancak aylık işlem hacmi milyonlarca liraya ulaşan, yurt dışına açılan veya yüzlerce B2B bayisinden tahsilat yapan bir kurumun tek bir ödeme geçidine bağlı kalması, finansal bir darboğaz yaratır.
Durumu fiziksel dünyadan bir örnekle somutlaştıralım: Sadece ödeme geçidi kullanmak, teslimatlarınızı yapması için tek bir kargo şirketinin tek bir otobanını kullanmaya benzer. O otobanda kaza olursa (banka kesintisi) kargonuz müşteriye ulaşmaz. Ödeme orkestrasyonu ise tüm otobanları, tren yollarını ve hava kargolarını anlık olarak izleyen akıllı bir lojistik kontrol kulesidir. Bir yolda tıkanıklık varsa, paketi anında diğer açık rotaya yönlendirerek teslimatı (tahsilatı) ne olursa olsun gerçekleştirir.
Ödeme Geçidi ve Orkestrasyon Arasındaki 4 Kritik Fark
Kurumsal işletmelerin altyapı seçimlerinde orkestrasyona yönelmesini sağlayan temel farklılıklar, operasyonel ve finansal sonuçlarıyla birlikte şu başlıklarda toplanır:
1. Sağlayıcı Bağımlılığı (Vendor Lock-in) vs. Agnostik Özgürlük
Ödeme Geçidi: Geleneksel bir geçit kullandığınızda, o kurumun sunduğu komisyon oranlarına, taksit seçeneklerine ve teknolojik altyapıya mahkûm olursunuz. Kurumun desteklemediği yeni bir ödeme metodunu (örneğin yeni nesil bir dijital cüzdanı) sisteminize eklemek istediğinizde çaresiz kalırsınız.
Ödeme Orkestrasyonu: Orkestrasyon sistemleri sağlayıcı bağımsız (agnostik) çalışır. Payten Payment Gateway gibi bir orkestrasyon katmanı kullandığınızda, arka planda dilediğiniz kadar banka veya ödeme kuruluşunu aynı anda çalıştırabilirsiniz. Beklentilerinizi karşılamayan bir sağlayıcıyı tek tıkla kapatıp, size daha iyi komisyon veren yeni bir kurumu anında aktif edebilirsiniz.
2. Statik İşlem Akışı vs. Smart Switch (Akıllı Yönlendirme)
Ödeme Geçidi: İşlem tutarı, kart markası veya döviz cinsi ne olursa olsun, tüm tahsilatlar sabit bir borudan, aynı komisyon havuzuna düşerek geçer.
Ödeme Orkestrasyonu: İşlemlerin özelliklerine göre dinamik yönlendirme yapılır. Örneğin, bir bayi 250.000 TL’lik bir B2B ticari kart ödemesi yapacağında sistem kartın BIN (Banka Kimlik Numarası) bilgisini milisaniyeler içinde okur. O an, entegre olduğunuz 5 farklı sanal POS arasından ticari kartlara en düşük komisyonu uygulayan rotayı seçer. Payten Payment Gateway’in Smart Switch teknolojisi sayesinde bu işlem manuel bir müdahaleye gerek kalmadan otomatik gerçekleşir, kâr marjınız korunur.
3. Çöken İşlemler (Downtime) vs. Cascading (Yedeklilik)
Ödeme Geçidi: Sitenize yüksek trafik çektiğiniz dev bir kampanya gününde, ödeme aldığınız sanal POS altyapısı çökerse (downtime), sepetini dolduran binlerce müşteri ekranda hata mesajı görür. Satışlar durur, ciro kaybedilir.
Ödeme Orkestrasyonu: Orkestrasyon sistemindeki ardışık deneme (cascading) mimarisi sayesinde, A bankasının sistemi yanıt vermediği veya teknik bir ret döndüğü anda, işlem son kullanıcıya hiçbir hata mesajı gösterilmeden milisaniyeler içinde B bankasına kaydırılır. Başarısız işlem oranı (abandonment rate) büyük ölçüde düşürülür.
4. Parçalı Raporlama vs. Merkezi Mutabakat (Reconciliation)
Ödeme Geçidi (Çoklu kullanım durumunda): Eğer riskleri dağıtmak için yazılım ekibinize 6 farklı bankanın ödeme geçidini ayrı ayrı sitenize bağlatırsanız, finans departmanınız gün sonunda 6 farklı ekrana şifreyle girip mutabakat (reconciliation) yapmak zorunda kalır. İadeler ve iptaller bir operasyon kabusuna dönüşür.
Ödeme Orkestrasyonu: İşlemler arka planda hangi bankadan veya dijital cüzdandan geçmiş olursa olsun, tüm nakit akışı, komisyon kesintileri ve iade süreçleri Payten Payment Gateway’in tekil kontrol panelinde birleşir. ERP sistemlerine tek bir veri akışı sağlanarak finans ekiplerinin iş yükü sıfırlanır.
Payten Payment Gateway ile Kurumsal Orkestrasyonun Gücü
Büyük ölçekli kurumların tahsilat süreçlerini tek bir merkezde toplayan Payten Payment Gateway, sadece bir ödeme ekranı değil, kapsamlı bir “Ciro Mühendisliği” (Revenue Engineering) aracıdır.
Orkestrasyonun getirdiği yönlendirme zekasına ek olarak, güvenliği de en üst seviyeye taşır. Müşteri veya bayilerin kart bilgileri, Payten Payment Gateway’in PCI DSS Level 1 sertifikalı altyapısında token’laştırılır (şifrelenerek saklanır). Böylece işletmeniz ham kart verisi tutma riskinden tamamen kurtulurken; müşterileriniz arka planda aktif olan POS hangisi olursa olsun tek tıkla pürüzsüz bir alışveriş deneyimi yaşar. Üstelik tüm kanallardan gelen işlemler gelişmiş bir sahtecilik (fraud) kalkanından geçerek kurumunuzu siber tehditlere karşı korur.
Ödeme geçidi (payment gateway) kurumsal bir işletme için tek başına yeterli midir?
Eğer işletmeniz yalnızca tek bir pazarla ilgileniyor, düşük işlem hacmiyle çalışıyor ve sanal POS kesintilerinin yaratacağı ufak çaplı ciro kayıplarını tolere edebiliyorsa yeterli olabilir. Ancak e-ticaret mağazaları, pazaryerleri, e-ihracat yapan, yüksek hacimli B2B tahsilat gerçekleştiren veya işlem maliyetlerini (komisyonları) optimize etmek isteyen her kurumsal yapı için tek bir geçit yetersiz kalacak ve ödeme orkestrasyonu zorunlu hale gelecektir.
Ödeme orkestrasyonuna geçiş süreci operasyonel olarak zor mudur?
Geleneksel yöntemlerle yeni bankaları sisteme tek tek entegre etmek aylar sürer. Ancak Payten Ödeme Orkestrasyonu’nun sunduğu hazır REST API mimarisi sayesinde, şirketiniz orkestrasyon platformuna tek bir kez bağlanır. Bundan sonraki tüm yeni banka, ödeme kuruluşu, cüzdan veya alternatif ödeme yöntemi eklemeleri kodlama gerektirmeden sadece yönetim paneli üzerinden dakikalar içinde aktif edilir.
Ödeme orkestrasyonu entegrasyonu yurt dışı genişleme (global büyüme) stratejisini nasıl etkiler?
Yerel banka POS’ları genellikle yabancı kredi kartı işlemlerini (cross-border) yüksek riskli bularak reddetme eğilimindedir (False Decline). Orkestrasyon sistemi; yurt dışı kartıyla gelen bir işlemi algılar algılamaz, bunu yerel bankaya değil, global ödemelerde başarı oranı çok daha yüksek olan uluslararası bir ödeme geçidine (alternatif rotaya) yönlendirir. Bu sayede yurt dışı satışlarında sepet terk oranları minimuma iner.
Çoklu ödeme geçidi kullanımı mutabakat (reconciliation) sürecini zorlaştırır mı?
Eğer işletme bu geçitleri kendi imkanlarıyla tek tek entegre ettiyse, mutabakat süreci zorlu bir operasyona dönüşür. Ancak bu işlemler bir orkestrasyon platformu üzerinden yapılıyorsa; arka planda 10 farklı banka çalışsa bile, muhasebe ve finans ekipleri tüm raporları, iptalleri ve iadeleri tek bir Payten Payment Gateway paneli üzerinden merkezi olarak gerçekleştirir. Bu da süreci zorlaştırmaz, aksine tamamen otomatikleştirir.